
অর্থ সঞ্চয়ের বাস্তব পদ্ধতি: বাংলাদেশের প্রেক্ষাপটে ৫০/৩০/২০ নিয়ম
মাসের শেষে এসে যখন দেখি মানিব্যাগ প্রায় ফাঁকা, তখন মনে হয় এই মাসেও বোধহয় কোথাও একটু বেশি খরচ হয়ে গেছে। কিন্তু কোথায়? কীভাবে? এটা বের করতে পারি না। অথচ মাসের শুরুতে মনে হয়েছিল এবার একটু সঞ্চয় করব।
এই গল্প কি শুধু আমার? নাকি আপনারও?
বাংলাদেশে বেশিরভাগ মানুষ আয় করেন, খরচ করেন, আর মাস শেষে হাতে যা থাকে সেটাই সঞ্চয়। কিন্তু সমস্যা হলো এই পদ্ধতিতে সাধারণত হাতে কিছুই থাকে না। কারণ খরচ সবসময় আয়ের সমান হয়ে যায়, বরং মাঝে মাঝে একটু বেশিও হয়।
আর ঠিক এখানেই ৫০/৩০/২০ নিয়মটার কথা আসে। এটা কোনো জটিল অর্থনীতির তত্ত্ব নয়। এটা একটা সহজ কাঠামো, যেটা আপনার আয়কে তিনটি ভাগে ভাগ করে দেয় এবং বলে দেয় কতটুকু কোথায় যাবে। আজকে এই নিয়মটা বিস্তারিত বুঝব, এবং সবচেয়ে গুরুত্বপূর্ণ হলো বাংলাদেশের বাস্তব জীবনে এটা কীভাবে কাজে লাগানো যায় সেটাও দেখব।
৫০/৩০/২০ নিয়মটা আসলে কী?
এই নিয়মটা জনপ্রিয় করেছিলেন আমেরিকান সিনেটর এবং হার্ভার্ডের অধ্যাপক এলিজাবেথ ওয়ারেন তাঁর “All Your Worth” বইতে। ধারণাটা অত্যন্ত সরল।
আপনার মোট আয়ের ৫০ শতাংশ যাবে প্রয়োজনীয় খরচে। ৩০ শতাংশ যাবে ইচ্ছার খরচে। আর ২০ শতাংশ যাবে সঞ্চয় ও ঋণ পরিশোধে।
ব্যস, এটুকুই। তিনটা সংখ্যা, একটা সহজ নিয়ম।
কিন্তু প্রশ্ন হলো প্রয়োজনীয় খরচ আর ইচ্ছার খরচের মধ্যে পার্থক্যটা কোথায়? এটা না বুঝলে পুরো নিয়মটাই ভেঙে পড়বে।
প্রয়োজন বনাম ইচ্ছা: পার্থক্যটা কোথায়?
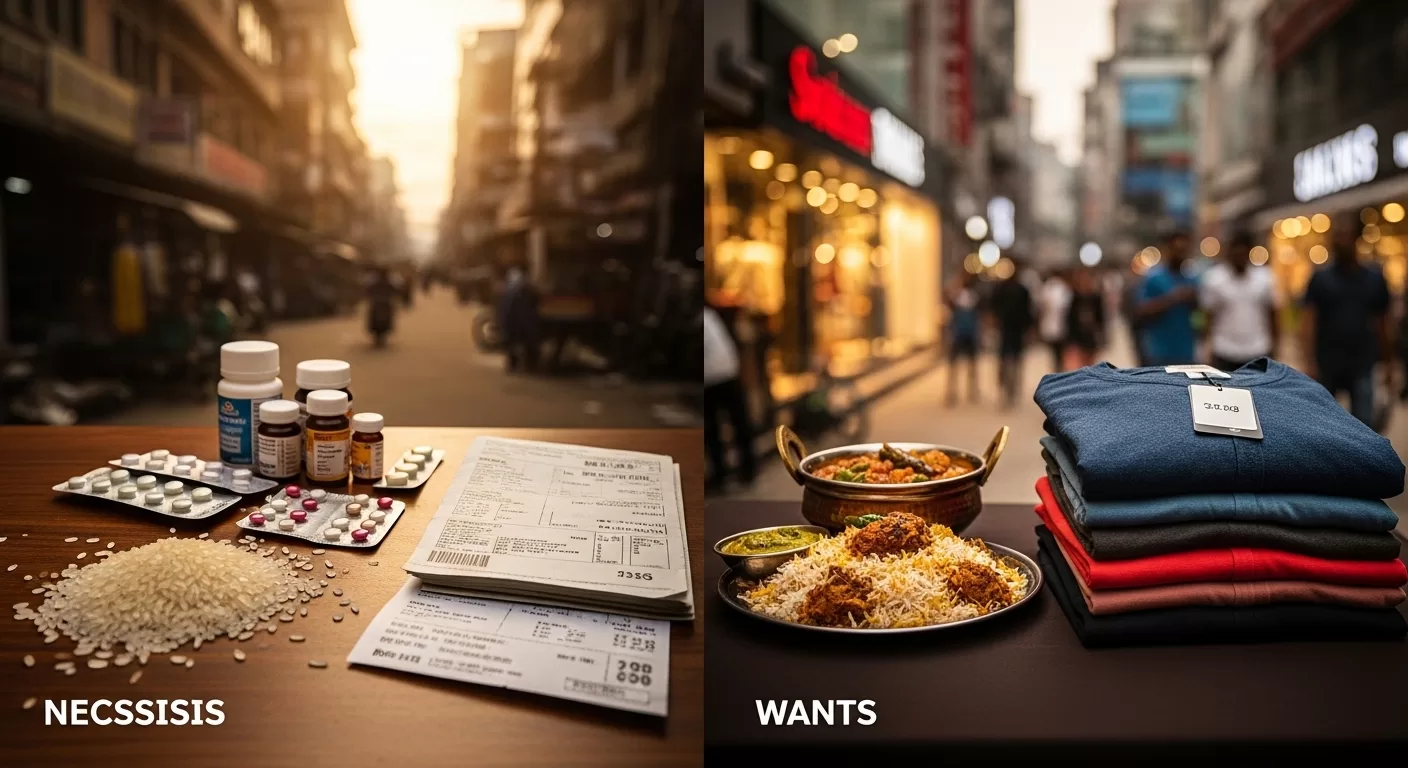
প্রয়োজনীয় খরচ হলো সেগুলো যেগুলো না করলে আপনার মৌলিক জীবনযাপন ব্যাহত হবে। বাসার ভাড়া, বিদ্যুৎ বিল, গ্যাস বিল, খাবার, ওষুধ, সন্তানের স্কুলের বেতন, এই ধরনের খরচ। এগুলো এড়ানোর উপায় নেই।
ইচ্ছার খরচ হলো সেগুলো যেগুলো আপনি চাইলে না করলেও চলে, কিন্তু জীবনকে আনন্দময় করে। রেস্টুরেন্টে খাওয়া, নতুন জামাকাপড় কেনা যেটা দরকার নেই কিন্তু পছন্দ হয়েছে, নেটফ্লিক্সের সাবস্ক্রিপশন, বন্ধুদের সাথে আড্ডার খরচ, এই ধরনের বিষয়গুলো।
এখানে একটা মজার কথা বলি। অনেকে রিকশা বা উবার চড়াকে প্রয়োজন মনে করেন। কিন্তু যদি বাসে যাওয়া সম্ভব হয়, তাহলে এক্সট্রা যে ভাড়াটা দিচ্ছেন সেটা আসলে ইচ্ছার খরচ, প্রয়োজনের নয়। এই ধরনের ছোট ছোট পার্থক্যগুলো বের করতে পারলেই আসল হিসাবটা পরিষ্কার হবে।
বাংলাদেশের প্রেক্ষাপটে এটা কীভাবে কাজ করে?
এবার একটা বাস্তব উদাহরণ দিই। ধরুন আপনার মাসিক আয় ৩০,০০০ টাকা। বাংলাদেশের শহরে এটা একটা মোটামুটি প্রচলিত আয়ের পরিমাণ।
৫০/৩০/২০ নিয়ম অনুযায়ী হিসাবটা হবে এরকম। প্রয়োজনীয় খরচে যাবে ১৫,০০০ টাকা। ইচ্ছার খরচে যাবে ৯,০০০ টাকা। সঞ্চয়ে যাবে ৬,০০০ টাকা।
এখন ১৫,০০০ টাকায় ঢাকায় বাসা ভাড়া দিয়ে সব চালানো সম্ভব কিনা এই প্রশ্ন স্বাভাবিকভাবেই আসে। সৎ উত্তর হলো, অনেক ক্ষেত্রে সম্ভব না। ঢাকায় একটা ছোট ফ্ল্যাটের ভাড়াই ৮,০০০ থেকে ১২,০০০ টাকার মধ্যে। সেটার সাথে খাবার, যাতায়াত আর বিল যোগ করলে ৫০ শতাংশ কম পড়ে যায়।
তাহলে কী নিয়মটা বাংলাদেশে কাজ করে না?
করে। কিন্তু একটু মাথা খাটিয়ে।
বাংলাদেশের জন্য বাস্তব সমন্বয়
প্রথম কথা হলো, এই নিয়মের সংখ্যাগুলো কঠোরভাবে মেনে চলতে হবে এমন কোনো বাধ্যবাধকতা নেই। এটা একটা গাইডলাইন, আইন নয়।
ঢাকা বা চট্টগ্রামের মতো ব্যয়বহুল শহরে যদি প্রয়োজনীয় খরচ ৬০ বা ৬৫ শতাংশ হয়ে যায়, তাহলে নিয়মটাকে ৬৫/১৫/২০ বা ৬০/২০/২০ করে নিতে হবে। মূল কথাটা হলো সঞ্চয়ের ২০ শতাংশটা ধরে রাখা। ইচ্ছার খরচে কাটছাঁট করা যায়, কিন্তু সঞ্চয়ের অংশটা যতটা সম্ভব অক্ষুণ্ণ রাখতে হবে।
তবে অনেকের ক্ষেত্রে আরেকটা বড় সমস্যা হলো পরিবারের চাপ। বাংলাদেশে একক পরিবারের ধারণা এখনো পুরোপুরি প্রতিষ্ঠিত হয়নি। মা-বাবাকে টাকা পাঠানো, ছোট ভাইবোনের পড়ার খরচ, আত্মীয়স্বজনের বিপদে সাহায্য এগুলো অলিখিত দায়িত্ব। এই খরচগুলো প্রয়োজনীয় খরচের মধ্যেই ধরতে হবে, কারণ এটা এড়ানো আমাদের সামাজিক বাস্তবতায় প্রায় অসম্ভব।
সঞ্চয়ের ২০ শতাংশ কোথায় রাখবেন?
এটাই আসল প্রশ্ন। টাকা রাখলাম কিন্তু কোথায়?
অনেকে মনে করেন ব্যাংকে রাখলেই হলো। কিন্তু সাধারণ সেভিংস অ্যাকাউন্টে সুদের হার এত কম যে মূল্যস্ফীতির সাথে পাল্লা দিতে পারে না। মানে ব্যাংকে টাকা থাকলে সেটার ক্রয়ক্ষমতা প্রতি বছর আসলে কমছে।
বাংলাদেশে সঞ্চয়ের কিছু ভালো জায়গা আছে। সঞ্চয়পত্র এখনো বাংলাদেশের সাধারণ মানুষের জন্য সবচেয়ে নিরাপদ এবং তুলনামূলক ভালো রিটার্নের বিকল্প। তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র বা পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রে সুদের হার এখনো ব্যাংকের চেয়ে বেশি। তবে সীমা আছে, এবং প্রতি বছরের বাজেটে শর্ত পরিবর্তন হয়, তাই আপ-টু-ডেট তথ্য নিয়ে বিনিয়োগ করা উচিত।
ডিপিএস বা মাসিক সঞ্চয় প্রকল্পও একটা ভালো অভ্যাস তৈরির হাতিয়ার। প্রতি মাসে নির্দিষ্ট একটা পরিমাণ কেটে নেওয়া হয়, ফলে সেটা খরচ হওয়ার সুযোগ থাকে না।
যারা একটু ঝুঁকি নিতে প্রস্তুত তারা শেয়ারবাজারে বিনিয়োগের কথা ভাবতে পারেন। তবে এটা জেনেবুঝে করতে হবে। বাংলাদেশের শেয়ারবাজারে অতীতে অনেক মানুষ সর্বস্বান্ত হয়েছেন না জেনে বিনিয়োগ করে। তাই এখানে তাড়াহুড়া না করাই ভালো।
আর একটা ব্যাপার যেটা অনেকে ভুলে যান, সেটা হলো ইমার্জেন্সি ফান্ড। সঞ্চয়ের ২০ শতাংশের মধ্যে একটা অংশ একটা আলাদা অ্যাকাউন্টে রাখুন শুধু জরুরি কাজের জন্য। হঠাৎ অসুস্থ হলে, চাকরি চলে গেলে বা বড় কোনো বিপদে পড়লে এই ফান্ডটাই আপনাকে রক্ষা করবে। সাধারণত তিন থেকে ছয় মাসের খরচের সমান টাকা এই ফান্ডে রাখা আদর্শ।
নিয়মটা শুরু করবেন কীভাবে?
প্রথম কাজ হলো গত তিন মাসের খরচের হিসাব বের করা। ব্যাংক স্টেটমেন্ট দেখুন, মোবাইল ব্যাংকিং হিস্ট্রি দেখুন, আর যতটা মনে পড়ে নগদ খরচের হিসাব লিখুন। এই কাজটা করলে প্রায় সবাই চমকে যান। অনেক জায়গায় টাকা যাচ্ছে যেটা আগে খেয়াল করেননি।
এরপর খরচগুলোকে প্রয়োজনীয় এবং ইচ্ছার এই দুই ভাগে ভাগ করুন। এখানে নিজের সাথে সৎ থাকুন। অনেকে রেস্টুরেন্টের খাবারকে প্রয়োজনীয় বলে চালিয়ে দিতে চান, কারণ তো রান্নার সময় নেই। এটা বুঝতে হবে যে এই সুবিধার জন্য বাড়তি একটা দাম দেওয়া হচ্ছে, এবং সেই বাড়তি অংশটাই ইচ্ছার খরচ।
এরপর আয়ের বিপরীতে তিনটা ভাগ নির্ধারণ করুন। এবং সবচেয়ে গুরুত্বপূর্ণ ধাপটা হলো বেতন পাওয়ার সঙ্গে সঙ্গে ২০ শতাংশ আলাদা করে ফেলা। আগে সঞ্চয় করুন, তারপর বাকিটা দিয়ে খরচ চালান। উল্টোটা করলে সঞ্চয় কখনো হবে না।
ছোট আয়ে কি এটা সম্ভব?
অনেকে বলবেন, ভাই, আমার আয়ই এত কম যে ২০ শতাংশ সঞ্চয় করা অসম্ভব।
এটা একটা সত্যিকারের সমস্যা এবং এটাকে হালকাভাবে নেওয়ার কিছু নেই। কিন্তু একটা কথা মনে রাখুন, ছোট সঞ্চয় শূন্য সঞ্চয়ের চেয়ে সবসময় ভালো।
যদি ২০ শতাংশ সম্ভব না হয়, তাহলে ১০ শতাংশ দিয়ে শুরু করুন। সেটাও না হলে ৫ শতাংশ। মূল বিষয়টা হলো অভ্যাস তৈরি করা। একবার অভ্যাস হয়ে গেলে আয় বাড়লে স্বাভাবিকভাবেই সঞ্চয়ের পরিমাণও বাড়বে।
একটা মজার গবেষণার কথা বলি। মানুষ যখন হঠাৎ বেতন বাড়ে তখন প্রায় সবসময় খরচও সেই অনুপাতে বেড়ে যায়। এটাকে বলে লাইফস্টাইল ইনফ্লেশন। নতুন ফোন, বড় বাসা, ভালো রেস্টুরেন্ট, সব কিছু আপগ্রেড হয়। কিন্তু সঞ্চয় আগের মতোই থাকে, বা হয়তো একটু বাড়ে। যারা সত্যিকার অর্থে আর্থিক স্বাধীনতা পান তারা বেতন বাড়লে আগের জীবনযাত্রার মান ধরে রেখে বাড়তি আয়ের বেশিরভাগটাই সঞ্চয়ে দেন।
একটা সাধারণ ভুল যেটা প্রায় সবাই করেন
ক্রেডিট কার্ড বা কিস্তিতে পণ্য কেনার প্রলোভন এখন অনেক বেড়েছে। ইএমআই-তে ফোন, টিভি, ফ্রিজ, সব কিছু কেনা যাচ্ছে। মনে হয় এই মাসে মাত্র ১,৫০০ টাকা দিলেই হবে।
কিন্তু হিসাব করলে দেখা যায় এই কিস্তির চাপটা মাসের পর মাস বয়ে বেড়াতে হয় এবং একসময় এতগুলো কিস্তি জমে যায় যে ব্যবস্থাপনা কঠিন হয়ে পড়ে। ৫০/৩০/২০ নিয়মে ঋণের কিস্তি পরিশোধ সঞ্চয়ের ২০ শতাংশের মধ্যেই পড়ে। তাই ঋণ যত কম থাকবে, সঞ্চয়ের জায়গা তত বাড়বে।
শেষ কথা
অর্থ ব্যবস্থাপনা কোনো কঠিন বিজ্ঞান নয়। কিন্তু এটা একটা অভ্যাসের বিষয়। আর অভ্যাস তৈরি হতে সময় লাগে।
৫০/৩০/২০ নিয়মটা আপনাকে রাতারাতি ধনী করবে না। কিন্তু এটা আপনাকে একটা কাঠামো দেবে, একটা দিকনির্দেশনা দেবে। প্রতি মাসে যদি একটু একটু করে সঞ্চয় হয়, বছর শেষে সেটা একটা ছোট নিরাপত্তার বলয় তৈরি করে। পাঁচ বছর পর সেটা হয় একটা বড় সুযোগের দরজা।
জীবনে আর্থিক স্বাধীনতা মানে এই নয় যে প্রচুর টাকা আছে। আর্থিক স্বাধীনতা মানে হলো টাকার চিন্তায় রাতে ঘুম না হারানো। সেই জায়গায় পৌঁছাতে চাইলে আজকে থেকেই শুরু করুন, ছোট করে হলেও।

Comments are closed.